摘要
当量子计算机能够执行经典计算机无法完成的计算时,它就会显示出量子优势。因此,如果一家拥有量子计算机的公司的唯一竞争对手是一家拥有经典计算机的公司,那么这家拥有量子计算机的公司将成为解决此类计算的市场垄断者。相反,在量子计算机没有表现出量子优势的情况下,经济结果是不清楚的。我们建立了一个双头垄断模型,模拟一家量子计算公司与一家经典计算公司竞争。该模型的特点是两家公司之间的非对称可变成本结构,以及非对称固定成本结构的潜力,在这种结构中,每家公司都可以投资扩展其硬件,以扩大各自的市场。我们发现:(1)如果两家公司可以完成相同的计算,那么就不存在量子优势,(2)量子计算机规模化成本更高,量子计算公司不仅可以赚取更多的利润,还可以在市场创造上投入更多资金 。这些结果表明,量子计算机可能不需要表现出量子优势,就能够为开发它们的公司带来量子经济优势。
1 引言
对于量子计算领域来说,我们生活在一个令人兴奋的乐观时代,量子霸权或量子优势的第一个主张是在许多创新的量子设备上提出的。很简单,如果一台量子计算机可以执行一些常规(或“经典”)计算机无法完成的计算,无论这些计算多么随意,它都具有量子优势。证明量子优势一直是学术界和工业界从事不同类型量子计算机工作的科学家和工程师的主要追求,如果实现了这一点,将被视为科学史上的分水岭时刻(National Academies of Sciences and Medicine 2019)这种追求也导致了越来越多的关于量子计算机可能带来的商业机会的讨论 (Ruane, McAfee, and Oliver 2022, Bova, Goldfarb, and Melko 2021)以及量子颠覆或取代经典计算的潜力(Cusumano 2018, Yang, Chesbrough, and Hurmelinna-Laukkanen 2021)。
2019年,Martinis 在谷歌的里程碑式实验首次对量子优势提出了强有力的主张(Arute et al .2019).使用名为 Sycamore 的可编程 53 量子位超导量子位设备,该实验通过对当时被认为不可能经典模拟的随机量子电路进行采样来产生概率分布。谷歌的主张促使几个小组使用新的算法和强大的硬件重复等效的经典计算,从而移动了为特定计算定义量子优势的标准(Pan and Zhang 2021; Huang et al.2021)。随后,中国的研究团队使用一种名为祖冲之的 56 量子位超导装置再次完成经典计算机不可能完成的计算任务(Wu et al. 2021)。
上面的例子说明了量子优势的挑战。这些挑战的出现部分原因是量子优势的基准在不断变化。同样重要的是要注意,上文讨论的Sycamore和Zuchongzhi计算虽然是突破性的成就,但涉及没有直接实际应用的随机量子电路。显而易见,找到一个可以展示量子优势的商业应用可能更具挑战性。由于量子计算机在实际利益问题上产生超越经典方法的量子优势的能力存在不确定性,自然会出现量子计算机在无法产生量子优势的情况下是否仍能产生经济价值的问题。
在本文中,我们认为量子计算机在无法产生量子优势的情况下量子计算机仍然可以产生经济价值,即使它们没有提供超越经典计算机的量子优势。出现这种结果是因为经典计算机和量子计算机的成本结构不对称。为了证明这种想法,我们考虑一个战略博弈,使用量子计算公司和经典计算公司竞争的双头垄断模型。通过这种方式,我们的论文建立在一个完善的文献信息系统的基础上,通过博弈论模型来理解技术变革如何影响新的和现有的行业(例如,1997 年Bakos 和 Nault关于电子网络,2012 年Zhu 和 Iansiti 以及2020 年 Adner、Chen 和 Zhu 关于平台,2014 年Niculescu 和 Wu 关于零边际成本软件,以及2013 年 Dellarocas、Katona 和 Rand 关于超链接)。
在这个模型中,基于量子计算机和经典计算机之间的差异,每个公司的成本结构受两个不同因素的影响。第一个因素是量子算法相对于在经典硬件上运行的算法加速某些过程的能力,其中量子算法带来的预期效率导致量子计算机的可变成本优势。我们在分析中使用Grover算法提供的函数形式,特别是二次加速(Grover 1996)。
第二个因素是扩展每个硬件的成本,量子(经典)计算机拥有的量子位(比特)越多,它可以解决的问题就越大,因此它可以解决的市场就越大。值得注意的是,目前扩展经典计算机的成本低于扩展量子计算机的成本(例如 Moore 2006、Ball 2021)。由此可见,经典计算机以更低的成本进行扩展的能力可能会使经典计算机获得成本优势。
在我们的模型中,客户购买的是解决棘手问题的解决方案。量子计算公司和经典计算公司提供的产品可以是差异化的,也可以是同质的。当产品完全差异化时,一台计算机可以解决另一台计算机无法解决的问题,反之亦然。例如,运行量子算法的足够连贯的量子计算机可以解决经典计算机在人类一生中无法解决的某些问题(例如,将非常大的数字分解为它们各自的素数(Shor 1999))。在这种情况下,量子计算公司是市场上的垄断者,以解决产生量子优势的问题。当公司的产品变得更加同质化时,两种类型的计算机都可以输出相同的解决方案来解决相同的问题。当市场认为每家公司的产品可以相互完美替代时,量子计算机和经典计算机会提供相同的产品。这代表了量子计算机与其经典竞争对手相比没有表现出量子优势的情况,因为使用任何一台计算机来解决问题都是可行的。
不管两个公司的产品之间的差异程度如何,在两个公司之间产生解决方案的成本可能仍然是不对称的。如上所述,影响每个公司产品可变成本结构的主要因素是解决方案生成的速度。在我们的简化模型中,我们将可变成本建模为输出一个解决方案所需的时间。
此外,每个公司的利润函数都有一个固定成本组成部分。每家公司都可以选择将固定金额投资于市场创造投资。这些创造市场的投资导致每家公司的底层硬件得到改进,从而使他们各自的计算机能够解决更大、更棘手的问题。对于量子计算公司来说,这些投资可能代表着更高质量的量子比特的发展、纠缠的改进以及纠错的增强。在这些领域的投资应该可以让量子计算机解决越来越大、越来越棘手的问题。同样,传统计算机公司可能会投资建立计算能力,这将使传统公司能够解决越来越大的问题。综合起来,随着对每家公司硬件投资的增加,每家公司可以评估的问题的规模变成更大,反过来每个公司的目标市场的规模也变得更大。
我们将竞争建模为Cournot双头垄断,每个公司同时设定数量。这些数量在一定程度上决定了每个公司的发行价格。在我们的设置中,数量可以被认为是对每个公司提供给消费者解决棘手问题的计算时间的承诺。这一假设意味着每个公司为潜在消费者提供有限的计算时间。这一暗示与当前计算领域的观察结果一致,因为我们目前还没有无处不在的量子计算机或经典超级计算机来解决这些棘手的大问题。
随着解决挑战性问题的成本在与某些算法(可能有利于量子计算机)相关的速度提升和硬件规模和扩展能力(目前可能有利于经典计算机)方面都在下降,尚不清楚这两种架构中哪一种最终将具有更低的总体成本结构。通过这种方式,我们把注意力集中在通常定义的量子优势之外的两种力量上。首先,我们的模型强调,对于给定的规模,量子计算机比经典计算机执行一些计算更快,尽管这种计算在两种类型的计算机上都是可行的。第二,我们的模型强调了当前的量子计算机比经典计算机更昂贵。这两股力量决定了量子和经典计算的市场机会。
我们的分析表明,即使没有量子优势,并且扩展经典计算机更便宜,量子计算公司仍然有更大的动力投资建设其市场,并且最终仍然比经典计算公司更有利可图。这些结果源于量子计算公司可变成本结构的效率。我们还说明,量子计算公司仍然可以成为垄断者,即使它在传统计算公司可以完成任务的环境中没有表现出量子优势,但其成本效益不足以在商业上可行。 总的来说,我们的结果表明量子计算公司可以产生量子经济优势,而无需表现出量子优势。
最后,我们还探索了纠错(这将使量子计算机在未来更容易扩展)和量子启发的算法(这将减轻量子计算机在某些问题上相对于经典计算机的速度优势)等领域的进步如何影响我们的见解。
本文进行如下。在第二部分,我们采用了差异化Cournot竞争模型,并评估最佳投资和盈利的结果。在第三部分,我们为主要结果提供了额外的分析和背景。在最后一节,我们得出结论。
2 Cournot双头垄断模型
我们模拟了量子计算公司和经典计算公司之间的竞争。比赛分两个阶段进行。在第一阶段,两家公司都投资于他们建造的计算机规模。在第二阶段,两家公司在计算量上展开竞争。
正如我们上面提到的,我们假设双头垄断是由一个创造了量子计算机的公司和一个创造了经典计算机的公司组成的。量子计算公司被标记为公司1,经典计算公司被标记为公司2。
我们首先重复Singh和Vives (1984,pg547)当典型消费者最大化其二次效用函数时通常引用的 Cournot 双头垄断的逆需求函数。
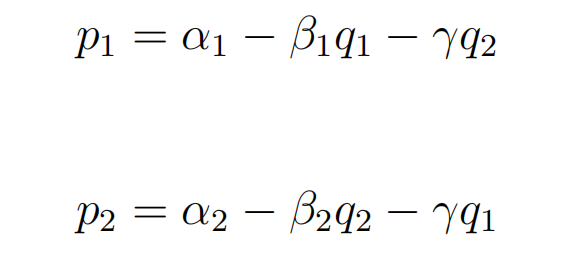
和 是每个公司可以为其各自的产品收取的价格。 和 代表每个公司各自需求的截距。 我们设置 和 ,其中 是两个公司共有的外生需求截距, 和 分别是每个公司特有的内生需求参数。 我们将在下面详细讨论这些内生参数。 我们假设 ,因此公司对各自产品的需求有一个共同的斜率。 与 Singh 和 Vives 一样, 是产品差异化的度量,我们假设 。
随着 接近于零,产品供应变得完全不同。 意味着量子计算机具有量子优势——换句话说,它可以完成经典计算机实际上不可能完成的计算。 随着 接近 ,产品供应变得更加同质化。 意味着量子计算机和经典计算机提供相同的产品,因此,量子计算机与经典计算机相比没有量子优势。
在Cournot模型中,每个公司都设定自己特定的数量 ,以实现利润最大化(Cournot和Fisher1929)。正如我们上面提到的,数量可以被认为是每个公司提供给消费者解决棘手问题的计算时间。每家公司的报价随着选择的数量而上升。根据上述假设,量子计算公司的最终反向需求函数是 ,而经典计算的反向需求函数是 。换句话说,按照标准经济学,如果产品没有完全区分,每家公司的价格在其生产数量和竞争对手生产的数量上都在下降。量子计算公司和经典计算公司产生的收入分别是 和 。
Singh和Vives (1984)假设每个企业的可变成本结构不变。 我们模型中的公司也有一个不变的可变成本结构,但可变成本结构在两家公司之间是不对称的。每个公司的可变成本结构假设是由每个公司的计算机解决问题的速度决定的。 每家公司的可变成本结构假设取决于每家公司的计算机解决问题的速度。 如上所述,我们假设量子计算机可以通过运行量子算法以比经典计算机更少的资源(例如以更及时的方式)完成一个过程。为了我们的练习,我们专注于一个特定的量子算法,Grover算法,它允许对与非结构化搜索相关的几种类型的问题的经典算法进行二次加速(Grover1996)。
二次加速意味着与等效的经典算法相比,量子计算机可以以平方根的步数完成特定的过程。为了模型的可处理性,我们假设完成一个计算所花费的时间是每个公司可变成本结构的唯一驱动力。为了考虑二次加速的影响,我们首先将传统计算机的可变成本设置为 。量子计算机使用Grover 算法,可以像经典计算机一样完成一个平方根的过程,从而导致可变成本函数 。我们假设 ,以确保量子公司由于使用 Grover 算法带来的二次加速比经典计算机具有自然的成本优势,并且共同需求截距大于任一公司的可变成本。我们还假设每个公司的需求截距相对于其可变成本足够大,以确保得到的最优数量严格为正。总之,量子公司的可变成本基础计算为 ,经典计算公司的基数为 。
接下来,我们模拟每家公司扩展其各自计算机以解决更复杂问题的能力。 首先,我们包括内生的、凸的、固定成本投资,它允许每个公司增加其硬件可以进入的市场规模。 每家公司各自的投资都会对其各自的需求截距产生积极影响。 量子企业和经典企业的固定成本投资分别为 和 ,其中 和 是投资选择变量, 和 是可以取不同值的正系数。 和 采用不同的值反映了扩展一种类型的计算机可能比扩展另一种类型的计算机成本更高。如上所述,这些投资分别为quantum和classical computing公司增加了 和 的市场规模(例如,需求截距)。市场规模的增长是由每个公司的硬件可以评估的问题规模的增长所驱动的。
如果 ,那么扩展量子计算机的硬件(进而扩大市场)比扩展经典计算机的成本更高。这一结果将在一定程度上抵消量子计算机通过Grover 算法带来的二次加速获得的自然可变成本优势。总而言之,虽然量子计算机可能能够以更及时的方式提供结果,但公司建造计算机以实现这一更及时的结果的成本可能更高,这可能会阻碍其创造或扩大市场的能力 它的服务。 因此,从成本角度来看,量子计算的净收益尚不清楚。 两家公司的全部利润函数表示为 :
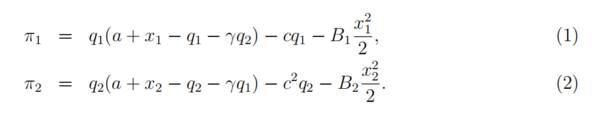
在每个利润函数中,第一项表示公司的收入,第二项表示公司的可变成本基础,第三项表示公司的固定成本基础。公司决策的顺序分两个阶段进行。在第一阶段,公司1设定投资 以最大化其利润,公司2设定投资 以最大化其利润。在第二阶段,公司1设定 使其利润最大化,公司2设定 使其利润最大化。我们用逆向归纳法来求解这个程序。考虑公司1(公司2)相对于 的一阶条件,然后同时求解得到以下最优数量:
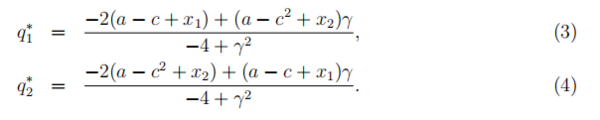
正如预期的那样,每个公司的最优数量在共同需求截距和他们自己的投资中增加,而在竞争强度 和竞争公司的投资中减少。
接下来,我们将 (3) 和 (4) 中的最优量代入方程 (1) 和 (2) 中的利润函数,以生成 和 。我们同时设置 使 最大化, 使 最大化。下面,我们定义确保 和 分别在 和 中是凹的条件,并且得到的最优投资水平 和 都大于零。
引理 1:对于 和 分别在 和 中是凹的,并且对于 和 , 、 和截距a需要足够高。
取 相对于 的一阶条件,然后同时求解得到最优投资 ,
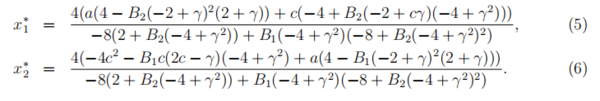
将方程 (3) 和 (4) 中的最优数量和方程 (5) 和 (6) 中的最优投资代入 (1) 和 (2) 中的利润函数,得到以下最优利润:
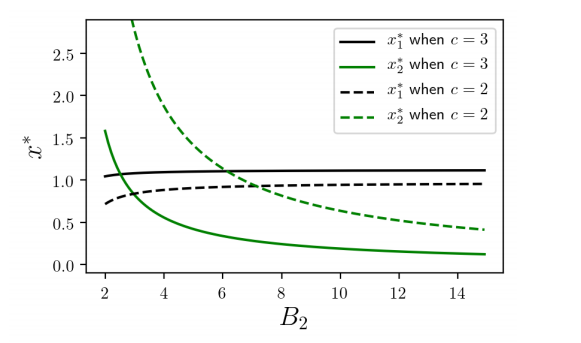
图 1 最佳投资
功能:
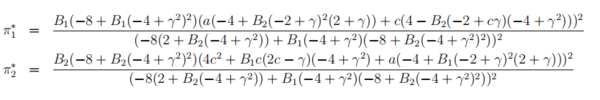
命题 1:鉴于引理 1 中的假设,量子计算公司对所有 都是有利可图的。
请注意,只要满足每个公司的凹度条件(在引理 1 中定义),每个公司的利润都是严格正的。 每个公司的利润是 (共同市场截距的大小)、 (在量子计算机上运行程序的成本)、 (量子计算机的投资效率)、 (经典计算机的投资效率)和γ(产品供应的差异化)的函数。
当量子公司相对于经典公司具有量子优势时, ,量子公司在其市场中提取垄断租金,因为经典计算机无法与量子计算机竞争。 或许更有趣的是,即使在没有量子优势的情况下(产品相同的设置,即 ),即使它不是垄断者,量子公司仍然是有利可图的。
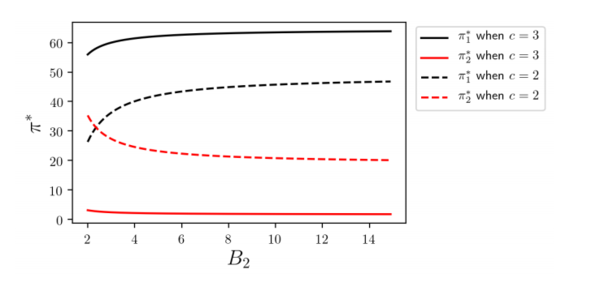
图 2 最优利润
为了提供更多见解,我们分别在图 1 和图 2 中以数字方式评估了最优投资和由此产生的最优利润。 对于图 1 和图 2,我们设置 , 和 。值得注意的是,在 的设置中,产品足够均匀,因此量子计算机不会观察到量子优势。 对于这两个图,我们沿水平轴改变 。 最后,我们通过将可变成本 更改为 2 或 3 来绘制两家公司的结果。
这些数字提供了一些有趣的见解。首先,存在经典计算公司比量子计算公司更有利可图的设置(例如,在图2中红色虚线接近 轴的参数空间中)。一般来说,在下列情况下,经典公司比量子公司更有利可图:(1)可变成本相对较低(在某些情况下,比如,当 时,但当 时,永远不会),因此量子二次加速的好处减少了(即,这些可能不是分析师需要量子计算机来解决的任务);(2)经典企业的规模成本比量子企业低得多(即 比 低得多)。这些成果很好地映射到当前的计算生态系统中,并为未来提供了预测。扩展经典计算机的成本目前比扩展量子计算机的成本低得多,因此 目前比 低得多。分开来看,经典计算机处理较小的易处理问题(即 仍然是相对较小的问题)。在这种情况下,我们会期望经典计算机比量子计算机更有利可图,这实际上是我们今天观察到的情况。然而,在未来的某个时刻,如果 和 之间的差异变小,并且计算生态系统试图解决更大、更棘手的问题(即, 增加),那么该模型预测量子计算公司将成为两家公司中更有利可图的公司,即使在它没有显示量子优势的情况下。
此外,请注意,在图1中,当 时, 不总是大于 。在这些情况下,尽管事先扩展经典计算机更便宜,但仍有一些情况下,我们观察到量子计算公司事后在市场创造方面的更大投资(即,当 时, )。
命题 2:在某些情况下,即使在扩展经典计算机的成本低于量子计算机的情况下,量子计算机也可能会更多地投资于市场创造。
这一结果的出现是因为两家公司可变成本结构的不对称。为了说明这一观察背后的直觉,我们使用一个简化的模型来分离增加市场需求截距对每个公司利润的好处,不考虑对固定成本的影响。为此,我们首先通过设置 ,从(1)和(2)中的优化程序中去除创造市场的投资。这产生了下面的利润函数(7) 和(8) 。
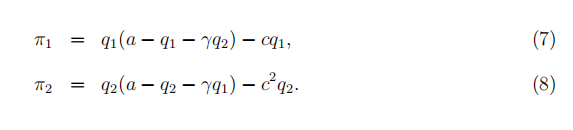
接下来我们分别针对 和 优化(7) 和(8) ,并同时求解。
最佳数量如下:
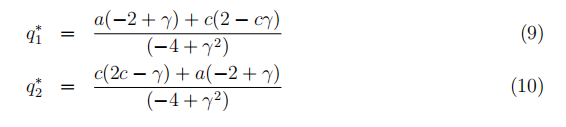
请注意,如果 ,则 。因此,这是确保该模型设置的, 的必要条件, 将 (9) 和 (10) 中的最优数量代入到 (7) 和 (8) 中,我们得到以下最优利润:
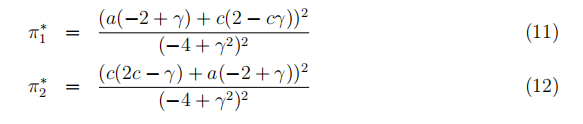
如果我们在方程 (11) 和 (12) 中关于 对 和 进行微分,我们得到:
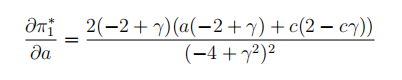
和
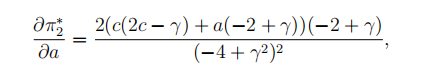
此外,请注意,因为 ,所以 。因此:(1)量子计算公司在 (11) 中的利润和经典计算公司在 (11) 中的利润 (12) 随着截距 的增加而增加(如预期的那样),以及(2)在其他条件相同的情况下, 的增加对提高量子计算公司的利润的影响大于对提高经典公司的利润的影响。 换句话说,在其他条件相同的情况下,增加截距对提高可变成本结构较高的公司(在本例中为经典计算公司)的盈利能力的影响较小。
综上所述,即使在经典公司的市场创造成本较低的情况下(即 ),市场创造的收益(即需求截距)也较低,因为传统计算机的可变成本结构较高( )。即使在 的情况下,这些相互竞争的张力也会导致 。我们可以得出结论,具有较低的扩展成本不一定会带来更多的市场创造投资,因为传统公司仍然是一个相对较高的可变成本生产者。
最后,如图2所示,在许多情况下,即使 (即竞争最激烈)且 (即扩展经典计算机更便宜), 之所以会出现这种结果,是因为量子计算公司较低的可变成本结构既可以通过降低公司的成本基础来直接影响盈利能力,也可以通过投资于市场创造产生更大的收益来间接影响盈利能力。
3 讨论
3.1量子加速和量子经济优势
在前面的章节中,我们注意到,当量子计算公司相对于经典计算公司具有量子优势时,它就是垄断者。接下来,我们举例说明一种情况,即使经典计算公司也可以完成量子计算公司可以完成的任务,量子计算公司仍然可以是垄断者。
为了说明这一点,我们用一个简化的例子。从等式(1)和(2)开始,我们首先假设市场中的每个公司都没有进行创造市场的投资,或者 。因此,两家公司都面临共同的需求截距 。接下来,我们假设 ,因此,两家公司提供相同的产品。
通过这些调整后的假设,我们提供了一个数值示例来说明量子计算公司如何最终成为垄断者,即使它没有显示出量子优势。首先,我们假设需求的截距是 。接下来,我们注意到当 时,量子公司的可变成本基础是 ,而经典公司的可变成本基础是 。当 时,量子公司的可变成本基础是 ,经典公司的可变成本基础是 。最后,如果我们将的值增加到5,量子公司的可变成本基础是 ,对于经典公司是 。在最后一种情况下,经典公司的可变成本大于需求曲线的公共截距(即 )。当经典计算公司的可变成本为25时,没有可以为经典计算公司的服务设定的零售价格使公司能够盈利(即,任何低于25的价格都会导致亏损,任何高于25的价格都会导致亏损。超过20将导致没有消费者需求)。所以我们有这样一种情况,与量子计算机相比,经典计算机可以更及时地完成任务(即25步对25步),因此没有量子优势,但经典计算机公司的产品可能不会具有商业可行性,因为它的可变成本基础大于需求截距。这是没有量子优势的经济优势的另一个例子。在这个例子中,不对称的成本结构将导致量子计算公司成为市场上的垄断者,尽管它提供了其经典竞争对手的完美替代品。
推论 1:当经典计算机可以执行计算,但不能以足够及时的方式在商业上可行时,量子计算公司会成为垄断者,尽管没有表现出量子优势。
上述推论的示例在需要相对快速计算结果的环境中可能最为明显。 例如,金融领域的实时交易市场或对大型云数据库的复杂查询可能需要以秒为单位的响应时间,而不是几分钟(甚至几小时)。 像 Grover 算法这样的二次加速可能足以提供这样的加速,下面讨论的其他算法也可以。 因此,在这种情况下,虽然可能没有严格的量子优势(从某种意义上说,在经典硬件上仍然可以进行等效计算),但仍然实现了量子经济优势。
3.2 其他量子算法和量子启发算法
我们接下来探索技术进步将如何影响相对可变成本 和 。在主模型中,我们使用Grover算法来说明量子加速对量子计算公司可变成本结构的影响。关于Grover的算法,有两个要点需要讨论。首先,Grover的算法在相干量子计算机上运行时,为一类与非结构化搜索相关的问题提供了可证明的改进。第二,Grover的算法与量子位的数量成多项式比例(即量子的 时间对经典的 时间)。尽管事实上二次加速可以被认为只是一个适度的改进,但我们已经在上面说明了在某些情况下它足以促进强大的量子经济优势。然而,我们在模型中应用格罗弗算法应该会使分析偏离寻找量子经济优势,因为有大量不同的量子算法提供了比经典算法更大的速度。这些算法中最著名的是Shor的因子分解算法,该算法将计算成本从N中的指数缩放减少到中的多项式缩放(Shor1999)。Shor在相干量子计算机上运行的算法会如此有效,以至于将我们的标准RSA公钥加密协议置于危险之中!例如,分解一个2048位的RSA密钥(NIST推荐的大小)使用传统计算机估计需要几十亿年或更长时间,而具有足够数量逻辑量子位的完全容错量子计算机可以在几秒到几天内完成任务(Van Meter和Horsman2013)。
与Grover和Shor的算法相反,许多量子加速还没有得到数学证明。这些其他量子算法仍然面临来自“量子启发”方法的竞争,这些方法是由量子算法研究启发的算法改进,可以应用于经典计算机。因为这些新的量子受启发的算法继续被开发,量子计算机的可变成本优势与其加速的及时性相关,对于某些应用来说可能会减弱。例如,一段时间以来,人们认为一种特定的量子算法可以为与推荐系统相关的某种类型的机器学习问题提供指数级加速(Kerenidis和Prakash2017),像亚马逊和网飞使用的那些。然而,Ewin Tang开发了一种经典算法,该算法受到对量子加速的深刻理解的启发,被证明能够在普通计算机上执行相同的计算,而不需要量子硬件(Tang2019)。
虽然量子启发的算法可能会削弱量子计算机相对于经典计算机在某些问题上的加速优势,但有几类问题(如Shor算法可解决的问题)应该只能由量子计算机及时解决。因此,我们的模型使用Grover算法在数学上证明的加速作为可变成本差异的基础,即使量子启发的算法降低了其他量子算法的有效性,我们的结果也适用。
3.3 量子计算的进展
值得注意的是,虽然经典计算机目前比量子计算机更容易扩展,但有理由预计扩展每种架构的成本将随着时间的推移而变化。如果这些成本随着时间的推移而改变, 和 之间的差距也可能会改变。
从历史上看,经典计算机随着时间的推移按照摩尔定律预测的模式更有效地扩展(Moore 2006)。 摩尔定律观察到经典计算机(晶体管)中的位数 每两年翻一番:
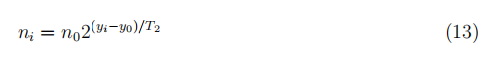
其中, 是某个参考年份 中晶体管的数量, 是倍增时间。这可以反过来说,每个晶体管的成本是如何随着年份的变化而降低的。摩尔定律的量子版本有时被称为罗斯定律,以2002年D-Wave创始人Geordie Rose的名字命名。可以假定它具有与Eq相同的形式。(13), 具有不同的 和 值。比较中的进一步简化可以是假设量子的 ,或者说经典的 随着我们接近CMOS架构的摩尔定律的“终点”而变慢(Track、Forbes和Strawn2017)。
值得注意的是,我们的模型包含了在特定时间点扩展每个架构的成本。 由于摩尔定律暗示经典计算机扩展能力的增长最终会放缓,因此预测经典计算机和量子计算机之间的扩展效率差异将随着时间的推移而继续缩小,并且两者之间的差距也可能是合理的。 随着时间的推移, 和 可能会变小。 如果这个未来得以实现,它可能会对量子计算机相对于经典计算机的盈利能力产生重大影响。当 和 之间的差异变得更小时,量子计算机和经典计算机之间的盈利差异会变得更大,即使在没有观察到量子优势的环境中也是如此。
4 结论
我们的模型强调了量子计算相对于经典计算的边际优势。结果表明,即使量子优势从未实现,量子计算机也有可能值得部署。量子计算机的相对有用性取决于快速计算的好处与更高的缩放成本相比如何。这并不意味着量子计算机将立即被广泛应用。相反,结果表明量子优势并不是商业上可行的量子计算机的合适基准。经济学强调边际决策。因此,在经典计算机上仍然可行的快速计算可能是打开量子计算行业潜力的关键。
5 引理1的证明
对于 和 分别在 和 中凹,并且对于 和 > 0, , 和 需要足够高。我们将(3) 和 (4) 中的每个公司的最优数量代入方程 (1) 和 (2) 中的利润函数,并分别取 和 的二阶导数。这会产生以下结果:
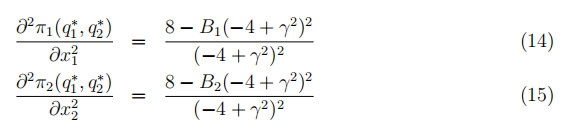
对于每个相应的二阶条件为负, 和 需要分别足够高。具体来说:
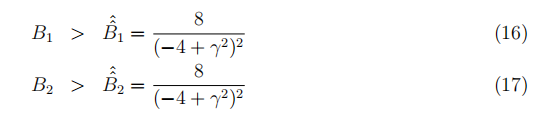
因此,我们假设(16)和(17)为 在 中内凹的必要条件。
接下来,我们从(5)中评估 的分子。我们将 的分子定义为:
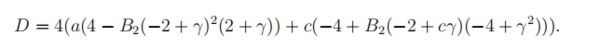
取D对 的一阶导数,我们得到:
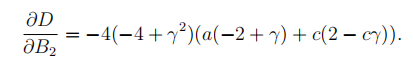
注意,对于所有 和 , 。求解导致分子等于0的 的值,将为我们提供分子为负的 值。对于分子,该值为:
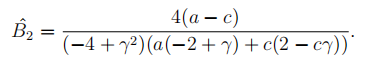
因此,如果 ,则 的分子将为负值。
接下来,我们从(6)中求出 的分子。我们将 的分子定义为:
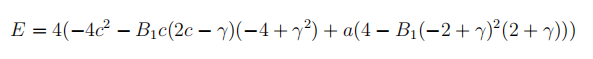
取 对 的一阶导数,我们得到:
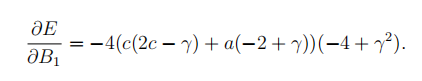
注意,对于所有 , ,条件是 。还要注意,当 时,这个约束接近 。因此,以 为条件,分子在 中递减。使分子等于零求出 的值,我们就得到分子为负的 的值。对于分子,这个值是:
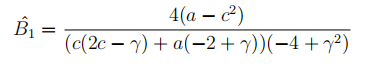
因此,如果 且 ,则 的分子将为负数。接下来, 和 都有相同的分母。我们将这一共同点定义为:
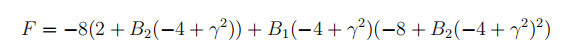
取 对 的一阶导数,我们得到:
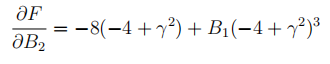
注意 提供 。当我们在(16)中假设 时,F在 中减少。而且
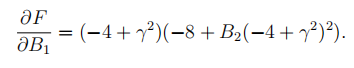
注意 提供 。当我们在(17)中假设 时, 在 中也在减少
接下来请注意:
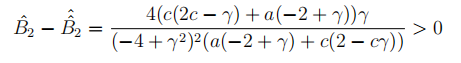
如果 ,如前所述。当 时提供 时,
同样地,
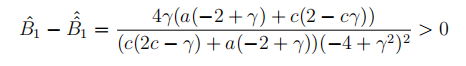
如果 。因此,当 提供 时, 。最后,请注意,当我们设置 和 时,F=0。当我们假设 时,我们知道当 时, 在 中递减,当 时, 在 中递减。因此,如果 , ,且 ,则 。
综上所述,当 、 , 时, 和 的分子和分母都是负数,并且, 和 是严格正的。
反过来 , ,和 和 将分别在 和 上是凹的,前提是 ,并且 。
6 命题1的证明
根据引理 1 中的假设,量子计算公司对所有 都是有利可图的。 (11) 中的最优利润是:
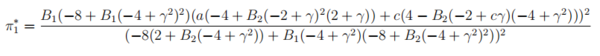
重新排列上式中的各项,得出:
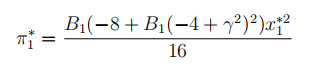
根据引理1中的假设, , 此外,我们在引理1的公式(16)中假设的那样,我们知道 ;所以分子的前两项也是正的。因此,根据引理1中的假设,最优利润对所有 都是正的。
7 命题2的证明
我们生成 的条件。首先,我们计算 。这样做会产生以下表达式:
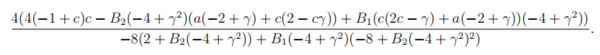
我们注意到,根据引理1中的假设,上述表达式的分母为负。因此对于 分子也需要是负的。值得注意的是:
- 我们假设 ,则
- 我们假设 ,则
- 我们假设 是得到 的必要条件,则
因此 ,如果
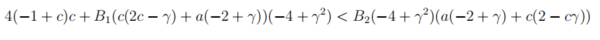
那么
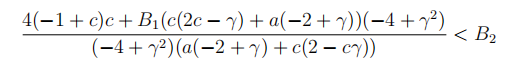
最后,我们通过一个数值示例说明,即使 不违反论文中的任何假设,也存在 的实例;我们设置 (与我们的图中的参数相似)。通过这些输入:
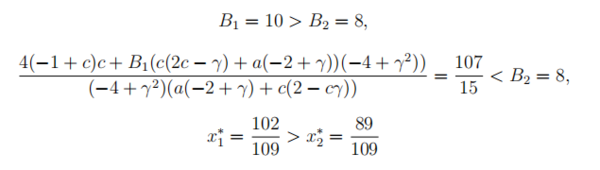
---煤油灯科技victorlamp.com翻译整理---