根据 IDC 最新《全球人工智能支出指南》 研究指出,亚太地区(不含日本)在 AI 系统方面的支出将从 2022 年的 176 亿美元增加到 2025 年的约 320 亿美元。IDC 亚太地区认知计算/人工智能副研究总监Jessie Danqing Cai 表示:“疫情引起的许多变化将持续下去,我们预计远端或非接触式参与等AI实际案例的採用成长动能将继续下去。从长远来看,对人工智能解决方案相关风险因素管理的明确指导将进一步提高购买组织的信心水准。”
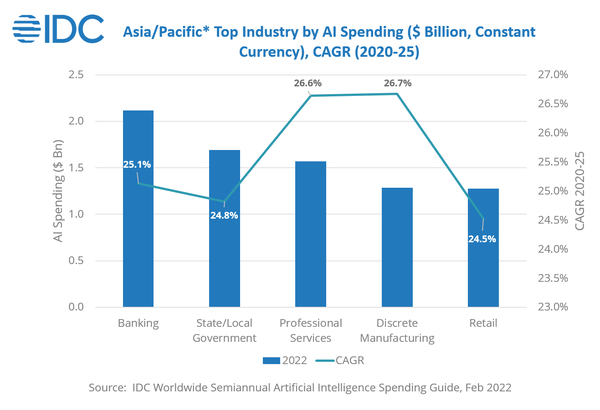
未来五年,银行业将继续在人工智慧解决方案上投资最多。透过加强的威胁情报和欺诈分析应用程式,降低风险对于银行业的人工智能投资至关重要。国家和地方政府是人工智能解决方案的第二大支出者,专注于公共安全和紧急回应、增强威胁情报和预防系统。未来五年,下一个支出最高的行业是专业服务,以年复合成长率26.6%的速度快速成长。重点领域是加强型客户服务代理,这有助于解决客户问题。智能业务创新和自动化将优化和简化复杂和重复的业务任务,以支援组织决策。
IDC IT支出指南高级市场分析师Vinayaka Venkatesh 表示,政府对人工智能的信任、稳健性及其道德使用的法规越来越多,企业需要解决这个问题。金融服务,饭店和旅游业等需要面对客户的行业将率先面对这些政府要求。
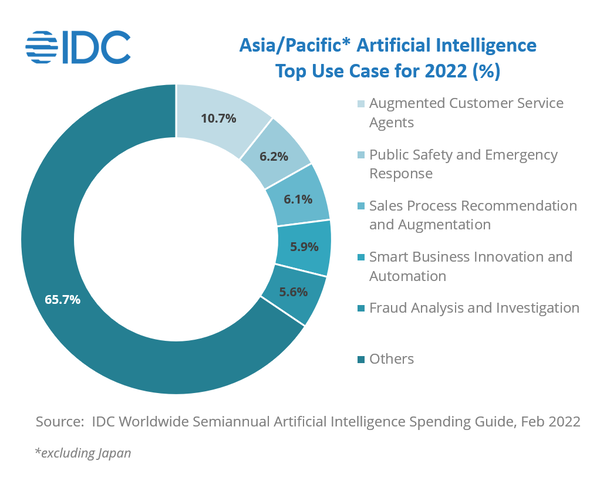
前五大使用案例占61亿美元,占人工智能总支出的34.5%,预计到2025年将成长至108亿美元。对增强型客户服务代理、销售流程推荐和增强以及智能业务创新和自动化解决方案等使用案例的投资在所有行业中都很普遍。这些解决方案能使企业提供更好的客户体验,同时节省决策过程中的时间。国家和地方政府在公共安全和紧急应变解决方案的支出佔人工智慧总支出的64.3%以上,这些解决方案可以应对新出现的威胁,并改善应急鳄灾难规划和应变。同样, 金融服务机构将 AI 总支出的 25% 左右投入到欺诈分析和调查 AI 解决方案上,以检测诈欺性交易和异常情况。
硬体将是领先的技术,占AI支出的49.8%以上;最大的投资领域将是伺服器,占总支出的84%以上,其余将用于储存。软件是第二大领先技术,占人工智能支出的31%。软件领域人工智慧总支出的71%用于人工智能应用和人工智能平台。服务业的支出成长最快,技术方面的五年期年复合成长率为34.3%。
《全球人工智能支出指南》 对基于一系列非结构化资讯进行分析、组织、访问和提供咨询服务的技术进行了评估。支出指南通过提供9个地区和32个国家和地区19个行业的29个用例的数据来量化 AI 机会。数据也可用于相关的硬件、软件和服务类别。
原文链接:https://www.idc.com/getdoc.jsp?containerId=prAP49010122
