多年来,金融媒体一直在向各类投资者提供帮助与信息。康奈尔大学的研究人员发现,它也可以为一种新的金融预测模型背后的算法提供信息。
在四月份的《科学数据科学》杂志上,研究者们发表了一篇名为《基于新闻的稀疏机器学习模型用于自适应资产定价》的论文。他们在这篇论文中利用了机器学习、自然语言处理(NLP)和金融等跨学科领域的知识,构建了一个全新的可解释的机器学习框架,能够捕捉股票和行业特定信息,并以比传统模型更高的准确性预测财务回报。
"机器学习的一个缺点是它的解释性不强,"康奈尔安妮·斯·鲍尔斯计算机与信息科学学院统计科学查尔斯·A·亚历山大教授马丁·韦尔斯说道,他也是这篇论文的高级作者。"通常情况下,研究人员使用诸如这些的大型模型时,可能并不清楚输出的含义或者模型下的基本原因。这项研究利用新闻文本数据构建了可以明确看到重要特征的解释性机器学习模型。"
领导作者廖朱博士表示,这篇文献有助于“对数据进行聚类”,使得算法可能产生的混乱结果变得有序。廖朱博士在完成论文后开始从事金融行业工作,并指出:“我们的假设是,金融新闻可以在更好地帮助我们理解哪些股票与特定可交易资产相关方面发挥更大作用。”
他说,这些资产可能包括交易所交易基金(ETF),一揽子股票,追踪整个行业。
这篇论文是朱先生在威尔斯和罗伯特·贾洛教授的指导下进行早期博士研究的延续,贾洛教授担任塞缪尔·柯蒂斯·约翰逊研究生管理学院的罗纳德·P和苏珊·E·林奇投资管理教授。本文的合著者之一为彼得(昊轩·吴),博士研究生23级。
应用传统的统计方法来解释市场数据中的股票收益并非新鲜事。同样,使用文本数据也不是新鲜事:投资者利用情绪分析,即自然语言处理的一个子领域,通过挖掘与公司相关的在线文本中的积极或消极词汇,以理论上预示股票价格上涨或下跌。
这项新研究通过提出一种灵活的预测框架,成功地连接了市场数据和文本数据,而无需进行情感分析,并整合了新颖可解释的机器学习算法,开辟了全新的研究领域。研究人员借用了自然语言处理中的“词嵌入”方法,并利用算法为一组特定的可交易资产从金融新闻中创建了“资产嵌入”。在将文本和市场数据转化为数字之后,研究人员还采用自定义设计的算法对这些数字进行了精确分析。
朱先生表示:“我们的算法并没有利用新闻中的情感,而是将新闻作为指导,用于确定每只特定股票或行业所要考虑的资产或关键词,从而揭示更多关于个股和行业的具体信息。”
为了开发他们的模型,研究人员从2013年到2019年爬取了大量的在线金融新闻文章,并将其输入到他们的算法中,该算法开始对特定股票和行业相关的资产和词语进行映射。通过拥有一个经过AI优化的语言图谱,研究人员对特定资产和词语有了更深入的了解。
利用这种方法,团队开发了两个不同的模型。新闻嵌入UMAP稀疏选择(NEUSS)模型用于预测个体股票的回报率,而新闻稀疏编码与理由(INSER)模型则会在使用这些词汇更准确地预测行业回报之前,确定出每个行业的重要词汇。
举一个例子,NEUSS模型可以通过财经新闻得出这样的结论:跟踪半导体制造业的交易所交易基金对于预测某一特定科技公司的股票回报是有用的,但对于其他行业比如零售或批发的股票回报预测则可能无用。另一方面,INSER模型可能会将“plant”这个词看作能源行业的重要词汇,但在社交媒体等其他行业中可能没有相关性。
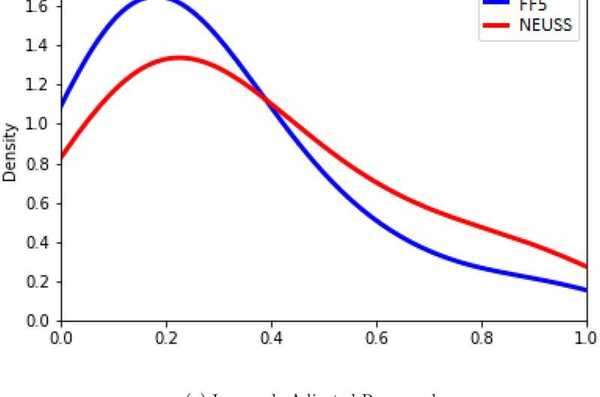
这种融合的、可解释的策略十分成功。NEUSS模型超越了传统的预测基准——Fama-French 5因子模型——达到了50%的增长,而INSER模型(不含行业特定信息)则超过了该基准10%。
朱和韦尔斯表示,利用先进的机器学习算法结合多种类型的数据,正在帮助实现金融领域的革命化发展。
“我认为金融领域的人工智能革命已经到来,”朱先生说,“而这篇论文正是在推动该革命的一个方面前进。”